Nachhaltigkeitsdaten entwickeln sich vom Pflichtprogramm zum strategischen Erfolgsfaktor. Während grosse Unternehmen direkt berichtspflichtig sind, geraten KMU zunehmend über die Lieferkette in den Fokus. Der freiwillige EU‑Standard VS zeigt, welche Daten künftig relevant sind – und wie Unternehmen sich darauf vorbereiten können.
Symbolbild von 200 Degrees via Pixabay
Wie sich KMU auf die steigenden Anforderungen an Nachhaltigkeitsdaten vorbereiten können
Die Nachhaltigkeitsberichterstattung entwickelt sich zunehmend von einer reinen Compliance-Pflicht zu einer geschäftlichen Chance. Neue Berichterstattungsanforderungen in der EU und der Schweiz betreffen grosse Unternehmen direkt und wirken sich indirekt auf Tausende von KMU aus, die zunehmend Nachhaltigkeitsdaten für ihre Kunden und Geschäftspartner bereitstellen müssen. Unternehmen, die frühzeitig robuste Kompetenzen im Umgang mit Nachhaltigkeitsdaten aufbauen, können die Berichterstattung von einer regulatorischen Pflicht zu einem Wettbewerbsvorteil machen. Welche Nachhaltigkeitsinformationen sollten Unternehmen künftig verlässlich bereitstellen können? Der kürzlich verabschiedete freiwillige EU-Standard Voluntary Standard (VS)[1] bietet kleineren Unternehmen dafür einen praxisnahen Rahmen und eine gemeinsame Sprache.
Zunächst: Wie sieht die regulatorische Situation aus?
Die Nachhaltigkeitsberichterstattung wird zunehmend zu einem geschäftsrelevanten Thema und geht weit über reine Compliance-Anforderungen hinaus. Zwar gelten gesetzliche Berichtspflichten derzeit vor allem für grössere Unternehmen. Gleichzeitig steigt jedoch entlang der Lieferketten die Nachfrage nach Nachhaltigkeitsdaten. KMU benötigen daher verlässliche Prozesse zur Erfassung, Verwaltung und Weitergabe entsprechender Informationen. Eine durchdachte Daten- und Toolstrategie wird damit zu einem wichtigen Faktor für die zukünftige Wettbewerbsfähigkeit.
Zum einen gibt es den EU-Rahmen für die Nachhaltigkeitsberichterstattung gemäss CSRD/ ESRS[2].
- Ab dem Geschäftsjahr 2027 werden rund 10'000 Unternehmen in der EU mit mehr als 1000 Mitarbeitenden und einem Jahresumsatz von über 450 Millionen Euro verpflichtet sein, nach den überarbeiteten Standards zu berichten.
- Ab dem Geschäftsjahr 2028 werden die Anforderungen voraussichtlich auch für rund 1200 Unternehmen ausserhalb der EU, die auf dem EU-Markt aktiv sind, gelten.
Zum anderen befindet sich in der Schweiz das neue Bundesgesetz über die nachhaltige Unternehmensführung (NUFG)[3] nach Abschluss der Vernehmlassung in der politischen Beratung.
- Es dürfte rund 100 Schweizer Unternehmen derselben Grössenordnung betreffen. Das NUFG orientiert sich dabei an den wichtigsten internationalen Nachhaltigkeitsstandards, einschliesslich der EU-Vorgaben.
Parallel zu den regulatorischen Entwicklungen in der EU und der Schweiz etablieren sich die ISSB-Standards als globaler Referenzrahmen für die Nachhaltigkeitsberichterstattung.
- Zahlreiche Länder haben die Standards bereits eingeführt oder bereiten deren Übernahme vor. Dadurch gewinnen vergleichbare und verlässliche Nachhaltigkeitsdaten weltweit an Bedeutung.[4]
Indirekte Auswirkungen auf kleinere Unternehmen
Unternehmen unterhalb dieser Schwellenwerte sind nicht direkt von den gesetzlichen Anforderungen betroffen. Die Auswirkungen reichen jedoch weit über die direkt erfassten Unternehmen hinaus. Grosse Unternehmen, die berichtspflichtig sind, benötigen Nachhaltigkeitsdaten ihrer Lieferanten und Geschäftspartner, um ihre eigenen Kennzahlen zu konsolidieren und offenzulegen.
Um diese Herausforderung zu adressieren, hat die EU das Konzept des sogenannten Value-Chain Cap eingeführt. Dieses legt fest, welche Nachhaltigkeitsdaten berichtspflichtige Unternehmen von kleineren Unternehmen innerhalb ihrer Wertschöpfungskette verlangen dürfen. Die entsprechenden Datenpunkte sind im VS definiert.
Der Value-Chain Cap hindert Unternehmen jedoch nicht daran, zusätzliche Nachhaltigkeitsinformationen anzufordern. Unternehmen, die ihre Nachhaltigkeitsleistung verbessern und ihre eigenen Ziele erreichen wollen, nutzen Nachhaltigkeitsdaten zunehmend als Grundlage für Beschaffungsentscheidungen. Daher können sie von Lieferanten zusätzliche Informationen anfordern, wenn diese zur Bewertung nachhaltigerer Produkte, Dienstleistungen oder Geschäftspartner beitragen. Genau hier werden Nachhaltigkeitsdaten zu einem Wettbewerbsvorteil und nicht nur zu einer Compliance-Anforderung.
Der VS schafft eine gemeinsame Sprache
Grafik zVg
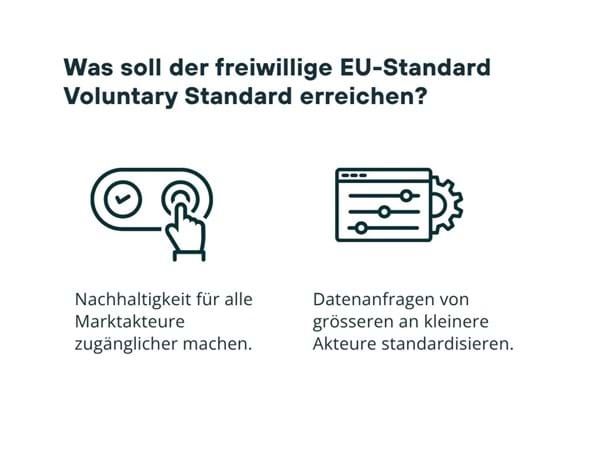
Wenn Anfragen zu Nachhaltigkeitsdaten zunehmend unvermeidbar werden, stellt sich die Frage: Welche Informationen sollten Unternehmen bereitstellen können?
Angesichts einer Vielzahl von Standards, Rahmenwerken, Ratings und Zertifizierungen fällt es vielen KMU schwer, den richtigen Einstieg zu finden. Der VS bietet einen pragmatischen Ansatz. Er umfasst 20 Offenlegungspflichten zu Umwelt-, Sozial- und Governance-Themen (ESG), die in vielen bereits heute verwendeten Fragebögen vorkommen.
Der Standard definiert klar, welche Angaben für Kleinstunternehmen mit bis zu zehn Mitarbeitenden gelten, welche für grössere KMU relevant sind und welche nur offengelegt werden müssen, sofern sie für das Geschäftsmodell wesentlich sind. So sind beispielsweise:
- Anzahl und Häufigkeit meldepflichtiger Arbeitsunfälle für alle KMU unabhängig von ihrer Grösse offenzulegen.
- Energieverbrauch, Treibhausgasemissionen, Wasserentnahme und Abfallmenge für Unternehmen mit mehr als zehn Mitarbeitenden vorgesehen; für kleinere Unternehmen sind diese Angaben freiwillig.
- Informationen zu Luft-, Wasser- und Bodenverschmutzung sowie zum Wasserverbrauch nur dann offenzulegen, wenn sie für die Geschäftstätigkeit wesentlich sind.
Der freiwillige EU-Standard bietet Unternehmen unterhalb der gesetzlichen Berichtspflicht somit eine gemeinsame Sprache zur Kommunikation ihrer nichtfinanziellen Daten und einen praxisnahen Ausgangspunkt für den Aufbau eines Nachhaltigkeitsmanagements.
Die Herausforderung für KMU
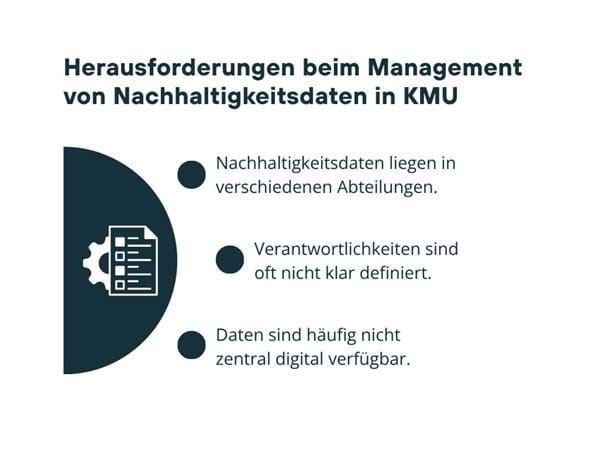
Anders als Finanzdaten sind Nachhaltigkeitsinformationen meist über verschiedene Unternehmensbereiche verteilt. Dazu gehören unter anderem Beschaffung, Logistik, Gebäudemanagement, Geschäftsreisen, Produktion und HR. Eine effiziente Datenerhebung erfordert daher die Zusammenarbeit verschiedener Funktionen und kann nicht allein von einer einzelnen Reporting-Stelle getragen werden.
Grafik zVg
Die Herausforderung liegt nicht nur in der Vielzahl der Datenpunkte, sondern auch in deren Verantwortlichkeiten. Mitarbeitendenbezogene Kennzahlen lassen sich häufig relativ einfach aus HR-Systemen mit etablierten Governance-Prozessen abrufen. Informationen zum Energie- oder Wasserverbrauch hingegen finden sich oft in Rechnungen von Versorgungsunternehmen, werden in Tabellen gepflegt oder liegen gar nicht in digitaler Form vor.
Die Optimierung dieser Datenflüsse kann sowohl die Qualität als auch die Effizienz der Nachhaltigkeitsberichterstattung erheblich verbessern und gleichzeitig Ressourcen freisetzen, die statt für Datensammlung für konkrete Nachhaltigkeitsmassnahmen eingesetzt werden können.
Zahlreiche digitale Lösungen, aber wenig Standardisierung
Mittlerweile stehen zahlreiche kommerzielle Lösungen für die Erfassung, Verwaltung und Weitergabe von Nachhaltigkeitsdaten zur Verfügung. In den letzten zwei Jahren hat EFRAG, die in Brüssel ansässige Organisation, die die Europäische Kommission in Fragen der Rechnungslegung und Nachhaltigkeitsberichterstattung berät, zwei[5][6] Marktanalysen durchgeführt, um digitale Lösungen für die Nachhaltigkeitsberichterstattung zu identifizieren.
Ein weiteres Ziel dieser Initiative war es auch, die Kompatibilität digitaler Lösungen mit dem VS zu bewerten. Im Rahmen dieser Initiative wurden mehrere nationale und globale nichtkommerzielle Tools identifiziert und näher untersucht. Die Ergebnisse zeigen, dass das CO₂-Accounting derzeit der dominierende Anwendungsfall und zugleich der am weitesten entwickelte Bereich der Nachhaltigkeitssoftware ist. Obwohl eine grosse Zahl von Tools und Plattformen verfügbar ist und die Ausrichtung dieser Lösungen auf den VS zu den erkennbaren Markttrends gehört, bleibt der Markt stark fragmentiert.
Blick nach vorn
Die langfristige Vision besteht nicht darin, KMU lediglich bei der Erstellung von Nachhaltigkeitsberichten in dem statischen PDF-Format zu unterstützen. Vielmehr sollen Nachhaltigkeitsinformationen digital strukturiert, wiederverwendbar, über Wertschöpfungsketten hinweg übertragbar und von verschiedenen Plattformen und Systemen lesbar sein.
Die Bedeutung dieser Entwicklung ist erheblich: Die Nachhaltigkeitsberichterstattung bewegt sich zunehmend in dieselbe Richtung wie die Finanzberichterstattung. Statt statischer Dokumente stehen strukturierte, maschinenlesbare Daten im Vordergrund, die automatisiert zwischen Lieferketten, Unternehmen und Finanzmärkten ausgetauscht werden können.
Mit dem VSME Digital Template von EFRAG sowie der zugehörigen XBRL-Taxonomie steht KMU bereits heute eine kostenlose Open-Source-Lösung zur Verfügung, um ihre Nachhaltigkeitsinformationen standardkonform aufzubereiten. Softwareanbieter und Organisationen sind eingeladen, darauf aufzubauen und zusätzliche Funktionen zu entwickeln.
Diese Entwicklung deutet darauf hin, dass die Nachhaltigkeitsberichterstattung zunehmend Teil eines umfassenderen digitalen Datenökosystems wird, in dem Informationen einmal erfasst und vielfach genutzt werden. Schweizer KMU sollten diese Entwicklungen bei der Auswahl entsprechender Softwarelösungen berücksichtigen und in ihre Beschaffungsentscheidungen einfliessen lassen.
Fazit: Bessere Daten für bessere Entscheidungen
- Berichterstattung ist kein Selbstzweck. Hochwertige Nachhaltigkeitsdaten schaffen Transparenz über Risiken, Chancen und Ressourceneffizienz.
- Für Investoren, Kunden und andere Anspruchsgruppen erhöhen sie Vergleichbarkeit und Vertrauen.
- Nachhaltigkeitsberichterstattung ist nicht nur eine regulatorische Pflicht, sondern auch eine Chance, Innovationspotenziale zu erkennen und die Wettbewerbsfähigkeit zu stärken.
- Unternehmen, die heute Kompetenzen im Umgang mit Nachhaltigkeitsdaten aufbauen, sind besser auf zukünftige Anforderungen vorbereitet.
- Letztlich ist Nachhaltigkeitsberichterstattung eine Investition in bessere Unternehmenssteuerung, fundiertere Entscheidungen und langfristigen Unternehmenserfolg.
Die Autorin
Justyna Tarwid ist Gründerin der Genfer Nachhaltigkeitsberatung Intently, die Organisationen auf ihrem Weg zu mehr Nachhaltigkeit begleitet. Sie ist zudem Mitglied der EFRAG VSME Community und beteiligt sich seit 2024 aktiv an der Weiterentwicklung des Voluntary Standard (VS).
www.linkedin.com/in/justynatarwid
Quellen:
[1] https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=OJ:L_202601560
[2] https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=OJ:L_202601563
[3] https://www.ejpd.admin.ch/de/bundesgesetz-ueber-die-nachhaltige-unternehmensfuehrung
[4] https://www.spglobal.com/sustainable1/en/insights/research-reports/issb-q3-2026
[5] https://www.efrag.org/en/news-and-calendar/news/efrag-releases-the-mappings-of-digital-tools-platforms-and-initiatives-for-sme-sustainability
[6] https://www.efrag.org/en/news-and-calendar/news/efrag-releases-the-second-edition-of-the-mappings-of-digital-tools-platforms-and-initiatives-for